Blankett K10 ska lämnas av dig som har kvalificerade delägarrätter i ett fåmansföretag. Om det rör sig om aktier och andelar använder du dig av blankett K10. Denna blankett gäller delägarrätter såsom konvertibler, vinstandelsbevis, optioner, kapitalandelsbevis, vinstandelsbevis m.m.


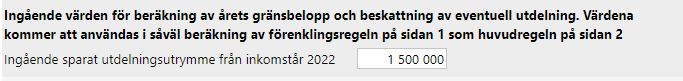
Ingående sparad utdelningsutrymme

Har du ett ingående sparat utdelningsutrymme från tidigare år skall detta fyllas i längst upp på sidan 1 strax under grunduppgifterna. Om du har konverterat blankett K10A från föregående år så kommer detta värde automatiskt vara ifyllt.
 

1.png


K10A blankettens uppbyggnad

Sidan 1 – Beräkning av gränsbelopp.
Sidan 2 – Avyttringar av andelar.


Utdelning som beskattas i tjänst (maximalt 90 inkomstbasbelopp)

Om det är så att utdelning har beskattas i tjänst av någon inom närståendekretsen under samma beskattningsår kan du behöva komma att göra en justering. Om så är fallet skall du sätta en bock i fältet framför texten ”Summa tjänstebeskattad utdelning under året inom närståendekretsen överstiger 90 ibb”. När du gör detta kommer fältet för ”Utdelning som beskattas i tjänst” bli redigerbart och du får manuellt fylla i hur mycket som du de facto skall beskattas för. 

 

2.png


Detta är givetvis beroende på hur mycket andra närstående beskattas – total beskattning är 90 ibb inom närståendekretsen.


Avyttring av delägarrätter i fåmansföretag

Detta redovisas på sidan 2 på blankett K10A. Här anger man först antalet sålda andelar i förhållande till sitt egna totala innehav i företaget. 

 

7.png


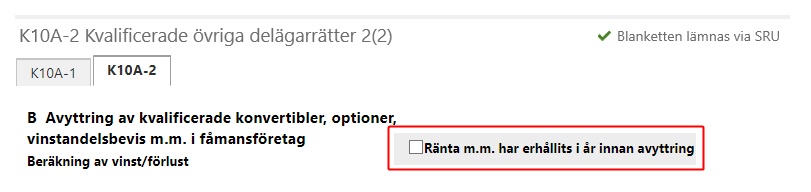
Har ränta m.m. erhållits under året innan avyttringen?

Betalningstillfället styr hur mycket sparat utdelningsutrymme som ska utnyttjas vid försäljningen. Det är därför viktigt att du sätter en bock i fältet "Ränta m.m. har erhållits i år innan avyttring" om så är fallet. Fältet finner du längst upp på sidan 2.
 

2.png


Om utdelning inte erhållits kommer gränsbeloppet att minskas vid sidan 1 under punkten 1.4. Detta gör programmet automatiskt så länge du inte själv fyller i något värde i fältet – för att få tillbaka automatiken klickar du på den blå ”pilknappen” till höger om fältet.

 

4.png


Om ränta m.m. har erhållits kommer det sparade utdelningsutrymmet att minskas på sidan 1 under punkterna 1.10. Detta gör programmet automatiskt så länge du inte själv fyller i något värde i fältet – för att få tillbaka automatiken klickar du på den blå ”pilknappen” till höger om fältet.

 

5.png


Ränta m.m. som har lyfts fylls i vid punkten 1.6.


Flera avyttringar av närstående/själv under de senaste fem åren?

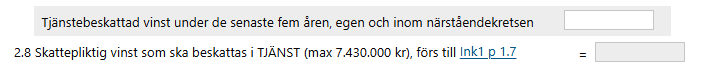
Du och dina närstående får maximalt beskattas för 100 basbelopp, i inkomstslaget tjänst för de delägarrätter som ni sålt under den närmaste femårsperioden. Då programmet inte kan känna av om närstående har sålt aktier i bolaget inom de senaste fem åren, finns det i programmet ett fält för att fylla i "Tjänstebeskattad vinst under de senaste fem åren". 
 

2.8.png


Det angivna beloppet minskar maximalt belopp som beskattas i tjänst. Sammanlagt får detta inte överstiga 100 basbelopp.

Relaterade dokument

Flytta uppdrag till annan databas
Dokumentet beskriver hur man exporterar och importerar uppdrag mellan olika Capego-databaser. Varje uppdrag, såsom periodbokslut eller årsbokslut, måste flyttas separat. Exporten inkluderar nästan all information, förutom checklistan på fliken Färdigställ. Import av filer görs via "Skapa ny klient" med import från bokslut (.bks) eller skatt (.t26) filer. Funktionärer kan importeras och kopplas till befintliga eller nya poster. Historiska årsbokslut importeras i kronologisk ordning. Länkar till ytterligare instruktioner för import från Skatt finns också.
Genomgång av deklarationsvyn
Denna text beskriver en film på 11:11 minuter som förklarar funktioner i deklarationsfliken i ett skatteprogram. Den går igenom översikten där blanketter och bilagor hanteras, blankettvyn med importerat och manuellt ifyllda värden, den förenklade skatteberäkningen som uppdateras i realtid, deklarationskontrollen med varningar och tips samt utskriftsmenyn där man kan skriva ut hela deklarationen eller valda delar. Även möjlighet att lägga till externa dokument och skapa följebrev beskrivs, liksom olika knappfunktioner för detaljer och återställning.
Beräkning av omkostnadsbelopp - BK10
Dokumentet beskriver en beräkningsbilaga för omkostnadsbelopp på blankett K10 enligt huvudregeln/indexregeln och alternativregeln/kapitalunderlagsregeln. Det visar hur man fyller i anskaffningskostnad, indexerar värdet för aktier förvärvade före 1990, och använder Skatteverkets omräkningstal. Vidare förklaras kapitalunderlagsberäkning, reduceringar vid utdelningar och aktiekapitalnedsättningar, samt kapitalvinstberäkning vid aktieförsäljning. Ett särskilt undantag för aktier ägda sedan minst 1976 beskrivs med möjlighet att använda 3/4 av förmögenhetsvärdet från 1975. FÅAB-modulen kan ersätta behovet av denna bilaga.
Andelsbyte och framskjuten beskattning på kvalificerade andelar - K13
Guiden förklarar hur man fyller i blankett K10 och K13 vid andelsbyte och tillämpning av framskjuten beskattning enligt svenska skatteregler. Vid andelsbyte görs en fiktiv kapitalvinstberäkning, men beskattningen skjuts upp. Exemplet utgår från förenklingsregeln och visar steg för steg hur utdelningsutrymme och kapitalvinsträkningar hanteras, inklusive koppling mellan blankett K10 och K13. Det betonas hur kontantersättning beskattas direkt medan resterande vinst skjuts upp till framtida beskattning som tjänsteinkomst. Vidare ges instruktioner för fortsatt hantering i följande inkomstår och användning av FÅAB-modulen i skatteprogram.
Utdelning/Kapitalvinst, okvalificerade andelar i onoterade företag - K12
Dokumentet beskriver hur blankett K12 ska användas av fysiska personer eller dödsbon för att redovisa utdelning på icke kvalificerade andelar i onoterade bolag. Det innehåller instruktioner för att beräkna skattepliktig utdelning (Avsnitt A) samt hur man beräknar vinst eller förlust vid försäljning av onoterade aktier och andelar i ekonomisk förening (Avsnitt B och C). Vinster kvoteras till 5/6 och överförs till deklarationspunkter för kapitalinkomst, medan förluster hanteras olika beroende på andelstyp.