
Inkomstdeklaration 1 (sid 1)
Privatperson är ingen företagsform, men om du bedriver verksamhet som enskild firma/enkelt bolag så beskattas detta direkt på dig som privatperson och för att skapa upp en inkomstdeklaration 1 så måste du lägga upp privatpersonen i Capego. Den enskilda näringsverksamhet och privatpersonen kopplas då samman då de har samma personnummer.
Läs mer om att deklarera för enskild firma här. Inkomstdeklaration för enskild firma
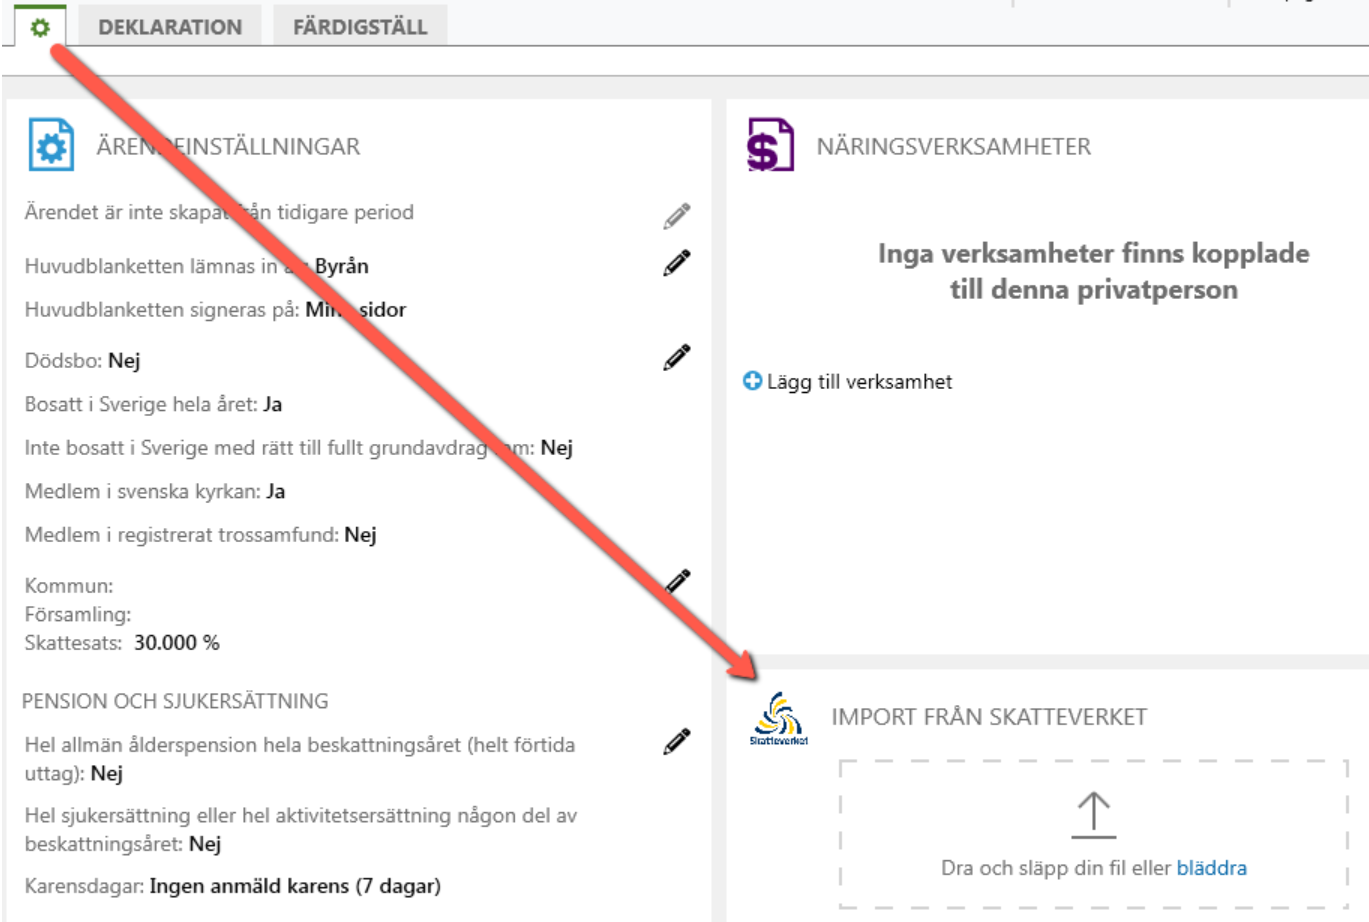
Du får automatiskt in värden när du startar din deklaration om du har gjort bokslutet i Capego Bokslut men kan även läsa in värden från en sie-fil. Det gör du under ärendeinställningar.
- Vid överföring från Capego Bokslut måste du ha rätt företagsform på klienten och rätt bilagor skapade för att alla överförbara värden ska komma med över.
- Läser du in från sie-fil måste du ha rätt kontoplan och uppdaterad SRU i filen för att det ska bli korrekt överfört.
Blankett INK1
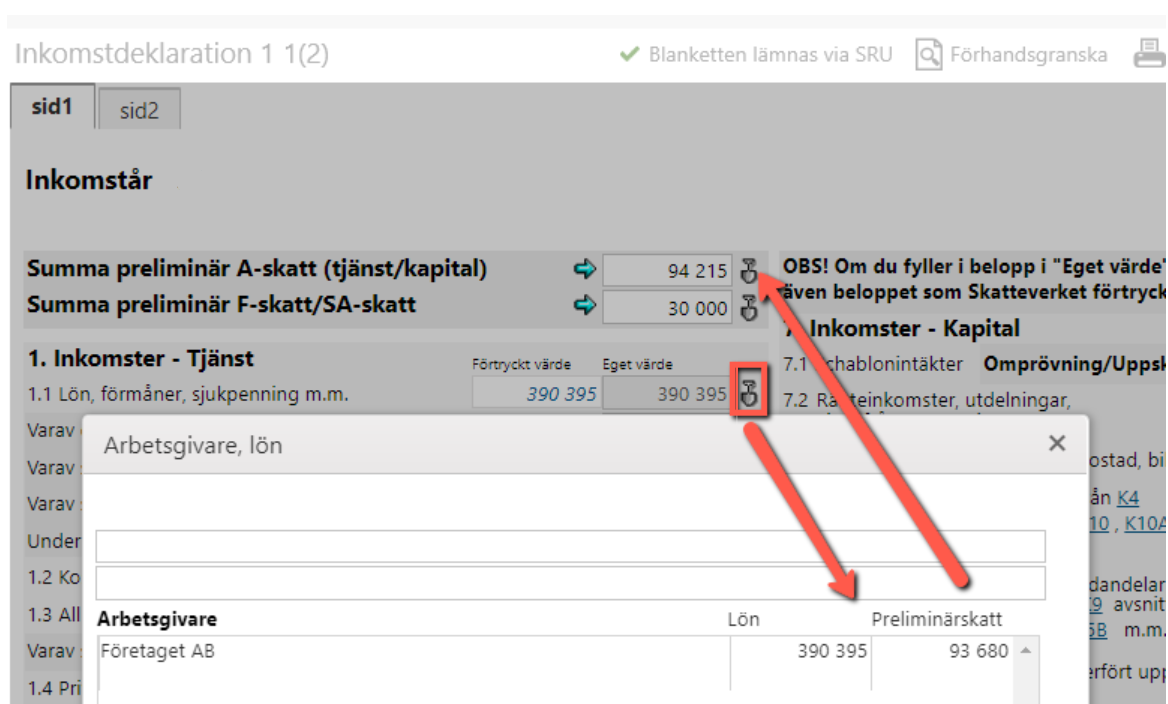
Längst upp i vänstra kolumnen så hittar du preliminärskatten. Du kan fylla i skatten manuellt i fälten eller så kan du välja att hämta från fördjupningsdialogerna (spadarna). I bilden nedan har jag fyllt spaden bakom 1:1 både med lön och preliminärskatt och detta värde fylls då på i spaden bakom A-skatt ihop med andra preliminärskatter jag lägger in.
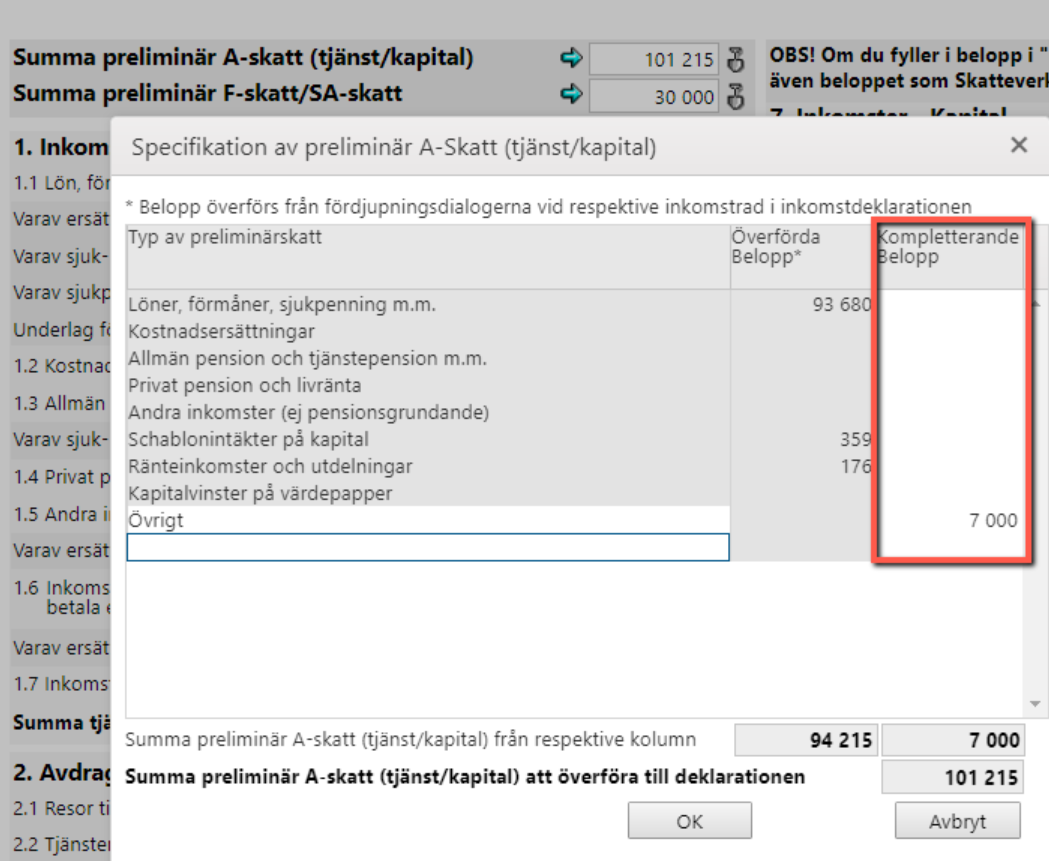
Om du öppnar spaden bakom A-skatt så ser du vilka skatter som hämtats in och är det något du saknar så kan du fylla i det i kolumnen till höger.
Inkomster - Tjänst
Enklast att få in alla förtrycka uppgifter är att hämta in värdet från Skatteverkets förtryckta PDF-fil som du hämtar in under ärendeinställningar. Du kommer då att se att de värden som är förtryckta blir blå.
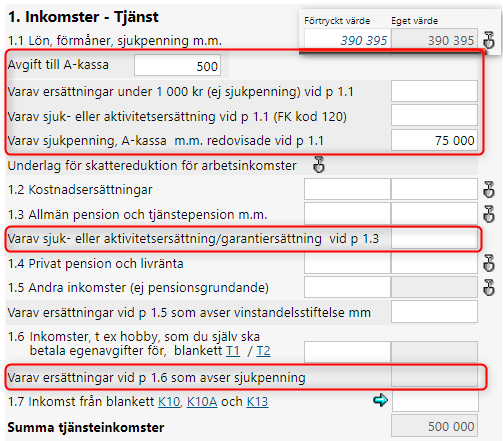
En viktig del att tänka på här är att eventuell sjukersättning, sjukpenning, ersättning från a-kassa mm inte fylls på här med automatik då dessa värden är beräknade i bakgrunden hos Skatteverket och ligger med som text i inkomstdeklarationen men inte i några fält. Så detta måste man fylla i själv för att få en korrekt skatteberäkning.
Läs mer här om vad olika differenser i skatteberäkningen kan bero på. Kontrollera skatteberäkningen
Avdrag - Tjänst
Under Inkomst av tjänst så kommer du till Avdrag av tjänst.
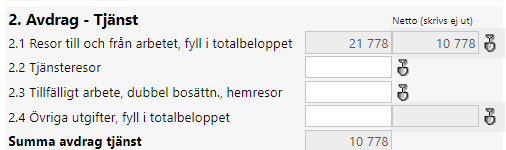
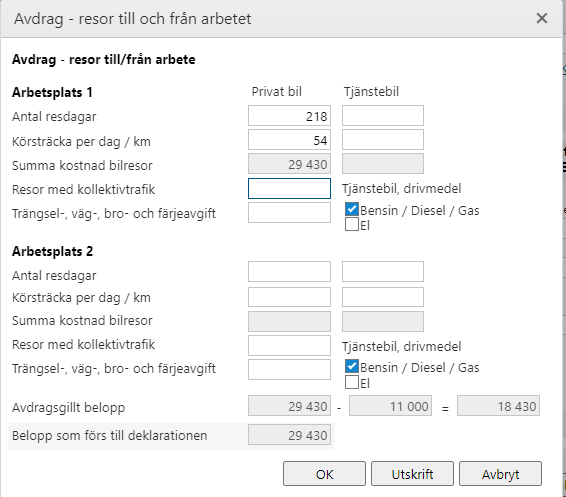
I spadarna bakom kommer du åt att kunna beräkna och hålla koll på de olika avdragen. T.ex. under resor till och från arbete så får du upp denna beräkningshjälp.
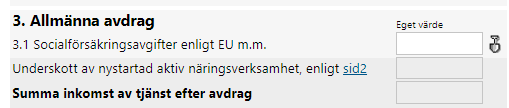
Allmänna avdrag
Under detta avsnitt så hittar du även avdraget för underskott vid nystartad näringsverksamhet. Detta belopp hämtas från sidan 2 men kommer från början från blankett NE fält R45/N3A fält 31a.
Underlag för skattereduktioner
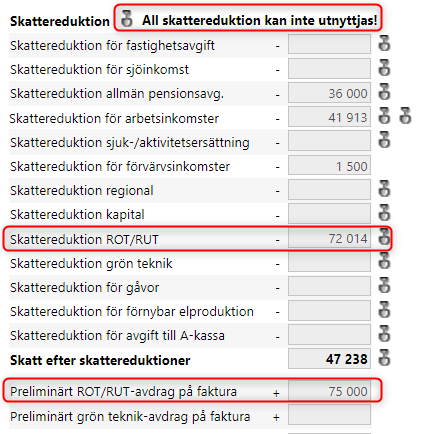
När man kommer till att fylla på dessa underlag så får man inte glömma av att även fylla i den del som redan blivit avdragen från fakturan även om det är samma belopp.
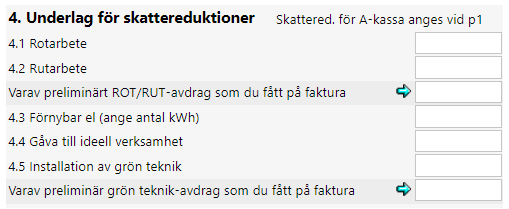
Dessa summor tar ut varandra i skatteberäkningen. Den skatten är redan avdragen på fakturan, så skulle man bara dra av den igen så blir den avdragen två gånger och därför måste den läggas till.
Skulle det vara så att man inte har tillräckligt med skatt för att kunna utnyttja hela reduktionen så blir det beräknat i skatteberäkningen då mellanskillnaden tas upp av det man ska återbetala i så fall.
Om du kollar på bilden nedan så ser du att i min beräkning så räcker inte skatten till för att kunna utnyttja hela avdraget vilket gör att jag har fått 75 000 kronor i avdrag på fakturan men i själva verket kan jag bara utnyttja 72 014 kr, vilket då gör att mellanskillnaden läggs tillbaka för att återbetalas. Om du klickar på spaden framför All skattereduktion kan inte utnyttjas längst upp så kommer man in i en beräkning där man ser varje skattereduktion i den ordning de dras och hur det kan utnyttjas.
Underlag för fastighetsavgift
Vill du ha hjälp med beräkningen använder du beräkningsbilagan BFS eller BFSS. Tänk på att bilagorna tar över eventuellt importerat värde om de skapas upp. Du har även en enklare beräkningshjälp om du klickar på fördjupningsspaden.
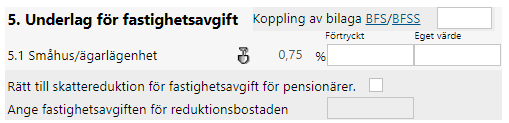
När det kommer till skattereduktion för fastighetsavgiften så måste man här ha bockat i rutan. Den bockas i automatiskt om man enligt årtalet på klientkortet är pensionär vid årets ingång. Sen måste man även ange den fastighetsavgift som gäller för den bostad man får reduktion för. Den bostad som gäller är där man är folkbokförd.
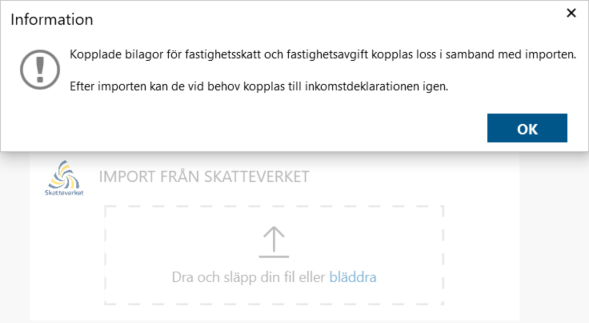
Om du har bilaga BFS kopplad sen tidigare kommer du att få nedanstående information vid import från Skatteverket.
Underlag för fastighetsskatt
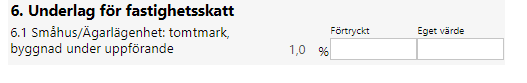
Du som äger en obebyggd tomtmark ska betala 1 procent av taxeringsvärdet i statlig fastighetsskatt.
Inkomster - Kapital
Om du har skapat upp en kapitalblankett som du kopplat så hamnar detta värde automatiskt under eget värde. Att tänka på då är att om du har ett förtryckt värde som inte avser denna blankett så behöver du se till att även detta belopp summeras på eget värde då det enbart är detta värde som går in till Skatteverket.
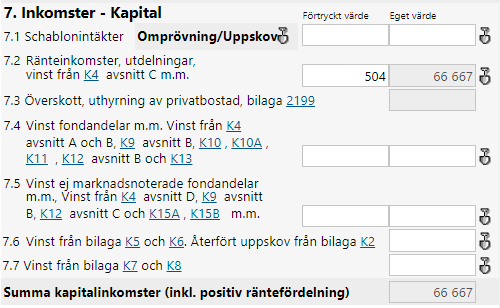
I exemplet nedan så har jag kopplat en K10 där jag har tagit ut en utdelning. Detta belopp hamnar på fält 7.2 eget värde. På den förtryckta deklarationen står det endast 504 kr som är en ränteinkomst.
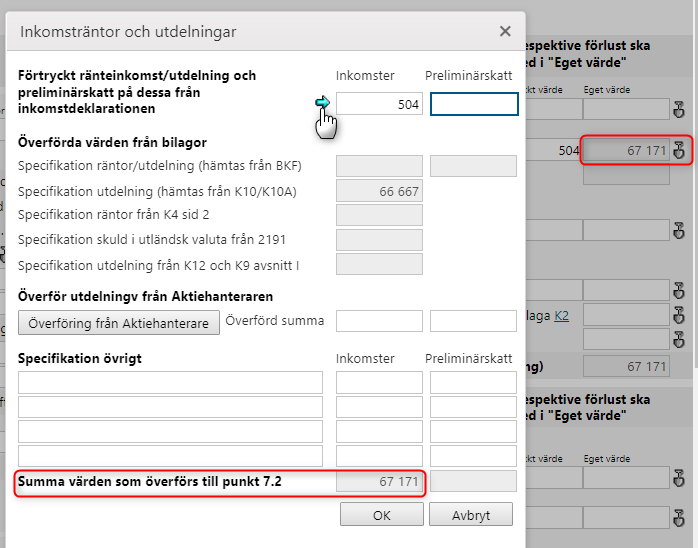
Klicka på fördjupningsspaden bakom den raden och se till att hämta in det förtryckta värdet där så att det summeras ihop. Detta kan inte göras med automatik då vi inte vet vad som ingår i det förtryckta värdet.
Avdrag - Kapital
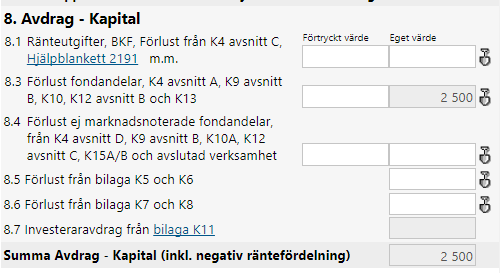
Precis som med inkomster av kapital så hämtas även här uppgifter från kopplade blanketter till eget värde och man måste då summera om det skulle finnas ett förtryckt värde som inte ingår där.
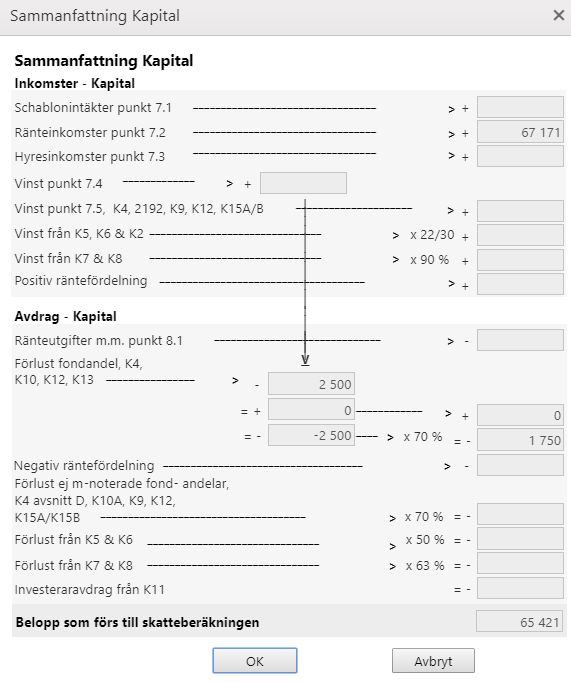
Sammanfattning kapital
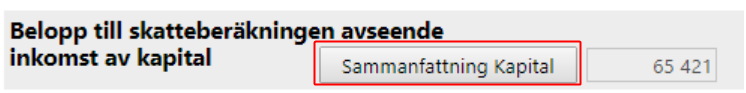
För att få en bra överblick över ditt kapital och hur det sammanställs så kan du klicka på knappen Sammanfattning kapital.
Utländsk försäkring - Avkastningsskatt
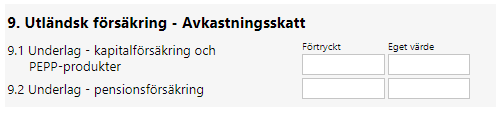
Om du har en utländsk kapitalförsäkring eller en utländsk pensionsförsäkring kan du vara skyldig att betala avkastningsskatt. Det är skatteunderlaget som du ska fylla i på blanketten.
Det är innehavaren av försäkringen som är skyldig att betala avkastningsskatten. Skatteunderlaget fastställs vid taxeringen och skatten påförs slutskattesedeln.
Avkastningsskatten på kapitalförsäkringar är 30 % beräknad på en schabloniserad avkastning.
På försäkringar som anses som pensionsförsäkringar trots att det tecknats utomlands är avkastningsskatten 15 %.
Gå vidare till Inkomstdeklaration 1 (sid2)