
Noten Aktuell och uppskjuten skatt
Skatt på årets resultat ska särredovisas i vad som är aktuell respektive uppskjuten skatt. Det finns en knapp för att hämta från saldobalansen till beräkningen för effektiv skatt. När du hämtar konton för t ex. ej avdragsgilla kostnader/ej skattepliktiga intäkter beräknas skatteeffekten automatiskt.
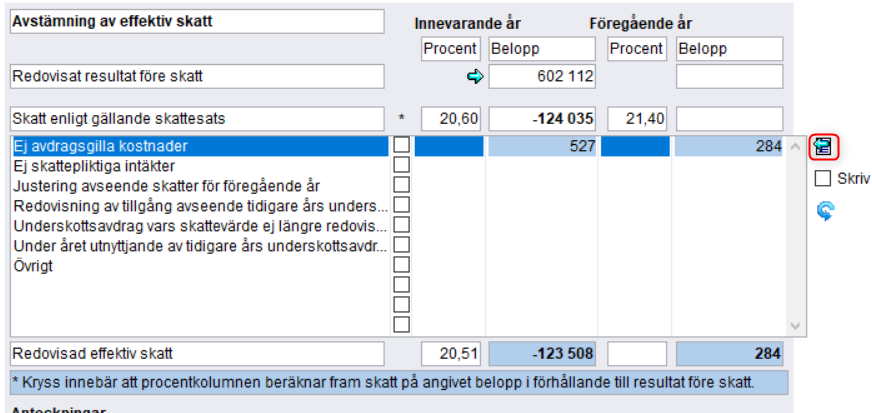
Det finns även ytterligare en not för aktuell och uppskjuten skatt utan kolumn för procentsats vid beräkning av den effektiva skatten. Vill du inte lämna upplysning om procentsats kan du istället välja den nya nottypen.
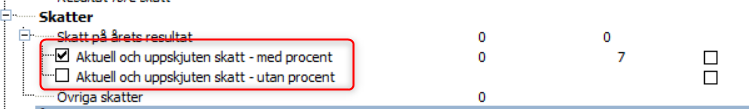
Noten är kopplad till raden Skatt på årets resultat i resultaträkningen.
Större företag som tillämpar BFNAR 2012:1 Årsredovisning och koncernredovisning (K3) ska lämna upplysningar enligt ÅRL 5 kap 36 § och K3 29.36. Större företag ska även lämna notupplysning om Uppskjuten skatt och temporära skillnader som är kopplat till balansräkningen, du hittar mer information om den noten i vår manual för Bilaga 2240. Förteckning uppskjuten skatt 2240
Skatt på årets resultat
Skatt på årets resultat ska särredovisas i vad som är aktuell respektive uppskjuten skatt. Uppgift ska lämnas om skillnaden mellan å ena sidan den inkomstskatt som redovisats i resultaträkningen under räkenskapsåret och tidigare räkenskapsår ("kostnadsförd skatt") samt å andra sidan den inkomstskatt som belöper sig på verksamheten för dessa år ("full skatt"). Uppgift behöver dock inte lämnas om skillnaden är obetydlig. Även skatteeffekt av poster som redovisas direkt mot eget kapital skall i förekommande fall anges i not.
Börja med att hämta aktuell skatt genom att klicka på den blå pilen och välj att koppla till konto 8910 Skatt på årets resultat, tänk även på att bocka i vänd tecken.
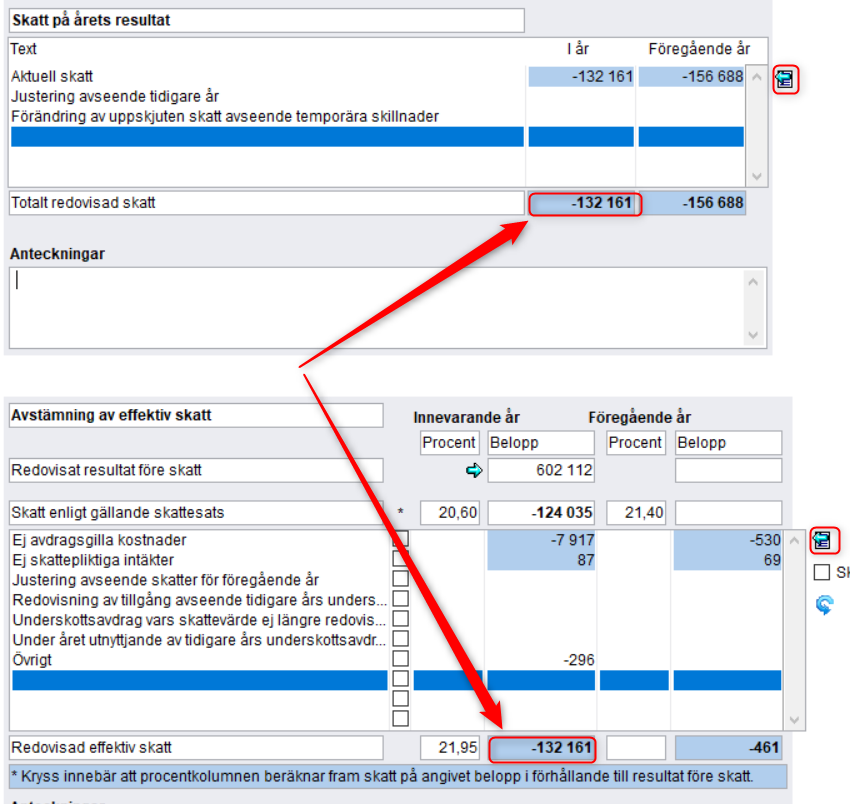
Summa "Totalt redovisad skatt" ska stämma med summan "Redovisad effektiv skatt" under avsnittet "Avstämning av effektiv skatt".
Avstämning av effektiv skatt
Följ denna guide för att få "Totalt redovisad skatt" enligt avsnittet "Skatt på årets resultat" att stämma med summan "Redovisad effektiv skatt".
- Redovisat resultat före skatt för innevarande år hämtas automatiskt (föregående år fylls i manuellt) och har du ändrat beloppet manuellt så kan du återställa det genom att klicka på den blå pilen
- Skatt enligt gällande skattesats räknas ut automatiskt
- Det är skatteeffekten av posterna du ska ange på noten, dvs gällande skattesats multiplicerat med t ex ej avdragsgilla kostnader i resultaträkningen. Det lättaste sättet att få fram uppgifterna är att utgå ifrån bilaga 2510 och hämta aktuella konton med hjälp av pilknappen (saldolistan) till höger om tabellen. För poster som inte är kopplat till ett specifikt konto t ex schablonintäkt på periodiseringsfond får du multiplicera beloppet med aktuell skatt och fyll i beloppet manuellt.
Ange "ej avdragsgilla kostnader" med minus och "ej skattepliktiga intäkter" med plus. Klicka på vänd tecken när du hämtar konton från saldolistan.
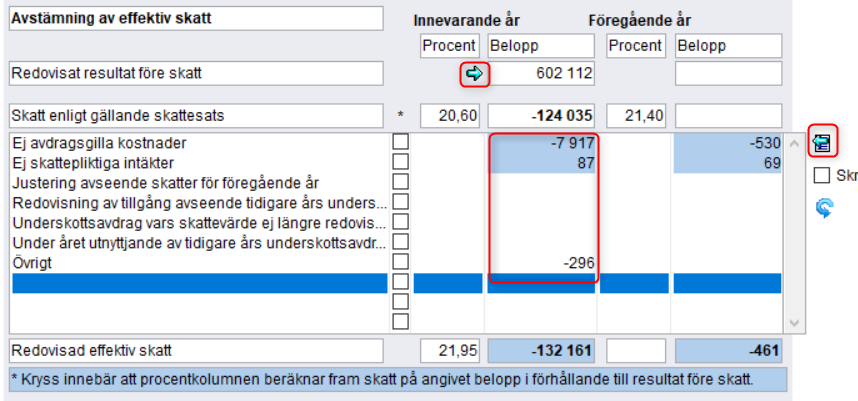
Den genomsnittliga effektiva skattesatsen (procenten vid summan "Redovisad effektiv skatt") räknas fram automatiskt då du lägger in uppgifterna om skatteeffekten av posterna.
Den genomsnittliga effektiva skattesatsen = "Redovisad effektiv skatt" / "Redovisat resultat före skatt".
Du kan även välja att räkna fram den effektiva skattesatsen per rad genom att sätta ett kryss vid procentkolumnen.
Procenten för gällande skattesats har vi valt att föreslå som ett positivt tal oberoende om "Redovisat resultat före skatt" är en vinst eller en förlust. Vad gäller teckenvändningen på de framräknade procenttalen (den genomsnittliga skatteeffekten) varierar det eftersom det räknas fram i förhållande till vinsten eller förlusten. Exempel:
- Om det redovisade resultatet är en vinst blir den genomsnittliga effektiva skatten ett positivt tal om summan av skatteeffekten av posterna är negativ.
- Om det redovisade resultatet är en vinst blir den genomsnittliga effektiva skatten ett negativt tal om summan av skatteeffekten av posterna är positiv.
- Om det redovisade resultat är en förlust blir den genomsnittliga effektiva skatten ett negativt tal om summan av skatteeffekten av posterna är negativ.
- Om det redovisade resultat är en förlust blir den genomsnittliga effektiva skatten ett positivt tal om summan av skatteeffekten av posterna är positiv.
Obeskattade reserver
För en juridisk person ska obeskattade reserver inte delas upp i en del eget kapital och en skattedel, utan posten ska redovisas brutto. Detsamma gäller redovisningen av bokslutsdispositioner i resultaträkningen. De upplysningskrav avseende uppskjutna skatter omfattar således inte uppskjutna skatter hänförliga till obeskattade reserver och bokslutsdispositioner, trots att dessa utgör temporära skillnader.
Lagar. regler och rekommendationer
ÅRL 5 kap 36§
BRNAR 2012:1, K3 kap 29