BN6 är en bilaga för dig som har flera verksamheter i samma näringsverksamhet eller/och äger en andel av en verksamhet.

Du skapar upp en BN6 för varje verksamhet.
I blanketten fyller du sedan i tillgångar och skulder vid ingången av beskattningsåret på sidan 1 respektive utgången av året på sidan 2 (underlag för räntefördelning respektive expansionsfond).

Om du har fastigheter i din verksamhet kan du koppla fastighetsbilagan, FN6, till BN6.
Observera att du inte kan göra en värdering av fastighet på BN6 utan måste använda dig av fastighetsbilagan FN6.

Uppställningen på BN6 liknar uppställningen på N6, med den skillnaden att inte de gemensamma posterna finns med.

Äger du en andel av verksamheten anges andelens procent längst upp på sidan. Denna procentsats styr sedan procentsatsen på samtliga tillgångar och skulder på sidan. Om man däremot äger olika andelar i olika tillgångar/skulder kan man ange denna procentsats vid respektive tillgång/skuldpost.

Då du skapat och gjort det antal BN6 du behöver kopplar du dessa till N6. Värdena från alla BN6 räknas samman och förs in på N6. På N6 lägger du sedan till posterna som är gemensamma för alla verksamheter, t.ex. periodiseringsfonder, outnyttjat underskott, sparat fördelningsbelopp med mera.


Överföring från NE/NEA

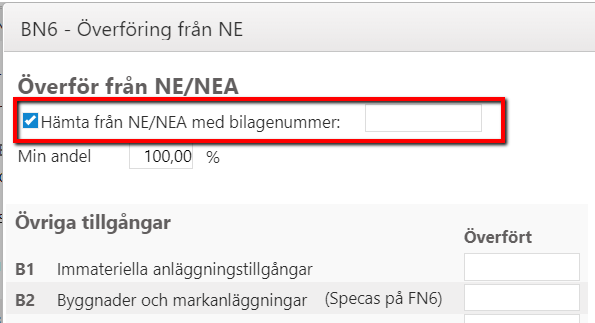
På sidan 2 av BN6 finns en knapp för ”Överför UB från NE/NEA”. Klickar man på den kommer man till en dialog där man kan hämta uppgifter från valfri NE- eller NEA-blankett.
 

1.png

Relaterade dokument

Fastighetsbilaga - FN6
FN6 är en beräkningsbilaga för blankett 2196, N6 eller BN6, använd vid värdering av fastigheter för räntefördelningsunderlag och expansionsfond. Huvudregeln baseras på bokföringsmässigt värde, medan alternativregeln (för fastigheter köpta före 1991) använder taxeringsvärde med omräkningstal. Vid delavyttringar görs justeringar i värdet. FN6 ska bilagekopplas till rätt blankett (BN6 eller N6) med särskilda regler för kopplingar. Alternativregeln kräver hänsyn till värdeminskningsavdrag från tidigare taxeringar.
Försäljning näringsfastighet (juridisk person) - BNF
Dokumentet beskriver en beräkning för att fastställa skillnaden mellan bokföringsmässigt och skattemässigt resultat vid försäljning av näringsfastighet eller näringsbostadsrätt. Det innehåller arbetsgång för insamling av vinst eller förlust, hur man redovisar vinster och förluster, samt hantering av skattemässiga justeringar. Förluster kan utnyttjas på olika sätt, antingen direkt mot skattemässiga vinster, överföras inom koncern eller sparas för framtida avdrag. Beräkningsbilagan BAN används för att fördela anskaffnings- och försäljningsvärden utifrån taxeringsvärdet. Viktigt är även återföring av värdeminskningsavdrag.
Latent Skatteskuld i näringsverksamhet - NLS
Bilagan NLS hämtar automatiskt data från dina näringsblanketter och ger en översikt över använda planeringsmöjligheter som räntefördelning, periodiseringsfond och expansionsfond samt visar din uppskjutna skatteskuld. Den innehåller två kolumner för skattesatser: "Reell skattesats" baserad på årets inkomst och "Alternativ skattesats" för att jämföra framtida skatteutfall. Användaren kan manuellt ändra vissa värden och skattesatser för mer exakt skatteskuldsberäkning, som tar hänsyn till inkomstens storlek och skiktgränser.
Specifikationsbilaga till NE/NEA - BNE
Dokumentet är en specifikationsbilaga för enskilda näringsidkare med få transaktioner, som underlättar summering och överföring av intäkter och kostnader till NE/NEA-blanketter. Det beskriver hur bilagan fylls i tre steg: sida 1 för momspliktiga intäkter och kostnader, sida 2 för övriga kostnader och avskrivningar, sida 3 för öppningsbalansräkning vid förenklat årsbokslut. Det förklarar regler för bokföring av tillgångar, skulder och justeringar, inklusive särskilda förenklingar för företag med nettoomsättning under 3 miljoner kronor.
Uppskov kapitalvinst näringsverksamhet - N4
Blankett N4 används som bilaga till inkomstdeklarationer för juridiska och vissa fysiska personer som yrkar uppskov med kapitalvinst vid andelsbyte i näringsverksamhet. Blanketten innehåller avsnitt för uppgifter om avyttrade och mottagna andelar, uppskovsbelopp och återföring. Juridiska personer och vissa fysiska personer, såsom delägare i handelsbolag, ska lämna blanketten. Värden kan överföras från Aktiehanteraren till deklarationsblanketter. Regler gäller för andelsbyte med marknadsmässig ersättning och kontantvederlag max 10%. Uppskovsbelopp redovisas i skattemässiga justeringar i deklarationen.