Beräkningen hjälper dig med att ta fram skillnaden mellan det bokföringsmässiga och skattemässiga resultatet vid försäljning av en näringsfastighet eller näringsbostadsrätt. Syftet är få fram vad som ska redovisas på skattemässiga justeringar.


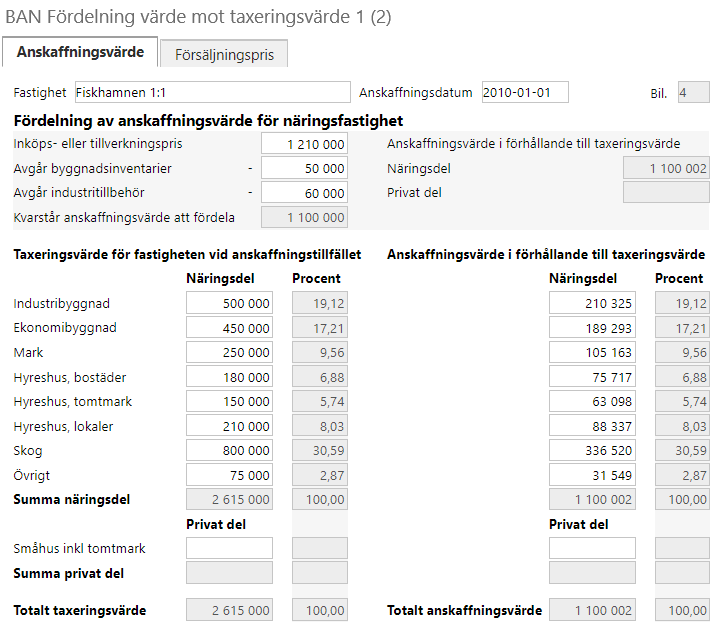
Till grund för fördelning av inköpspris och försäljningspris för fastigheten kan du använda beräkningsbilagan (BAN) som fördelar anskaffnings- och försäljningsvärdet utifrån taxeringsvärdet på fastigheten. 
 

1.png


Arbetsgång

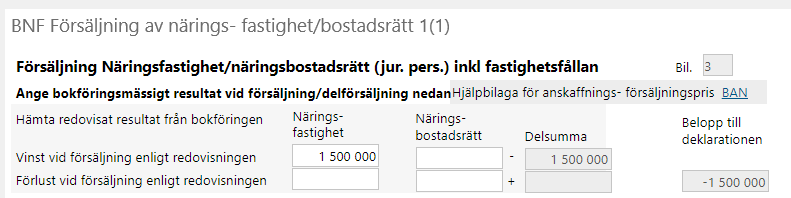
Du börjar med att fylla i vinst eller förlust från redovisningen under näringsfastighet eller näringsbostadsrätt.
 

2.png


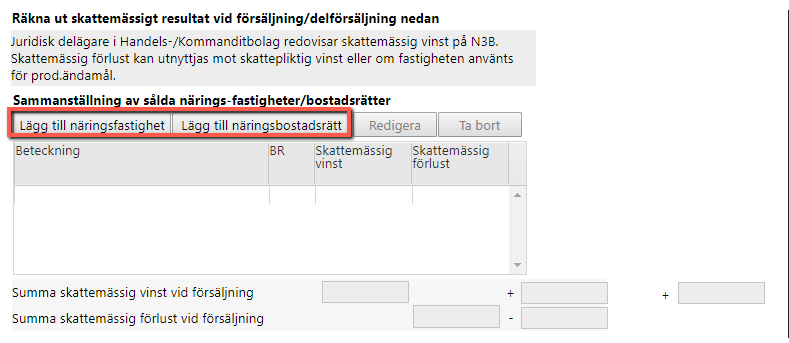
Därefter ska du beräkna den skattemässiga vinsten eller förlusten vid försäljningen. Tryck på lägg till näringsfastighet eller näringsbostadsrätt för att fylla i det skattemässiga resultatet vid försäljningen.
 

3.png


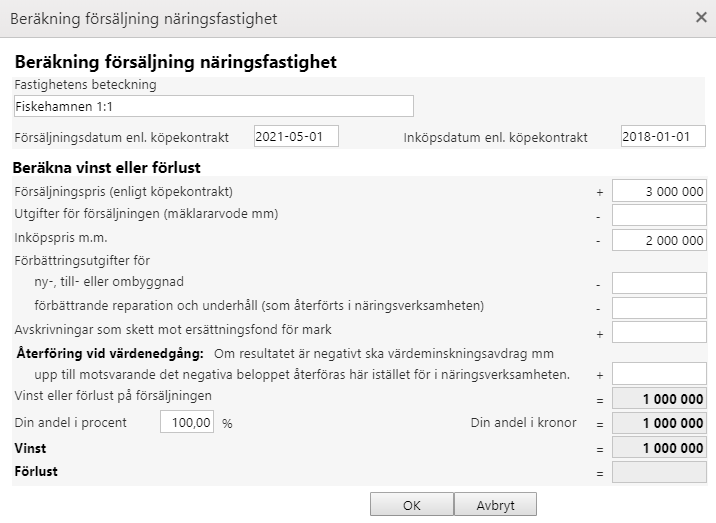
Du fyller i uppgifter om fastigheten. Ändra din andel i procent om företaget inte äger hela fastigheten.
 

4.png


Redovisa vinst 

Redovisas vinst vid försäljningen både redovisningsmässigt och skattemässigt överförs nettobeloppet till skattemässiga justeringar på plussidan. Tänk på att värdeminskningsavdrag som gjorts på fastigheten ska återföras på skattemässiga justeringar i ett särskilt fält.
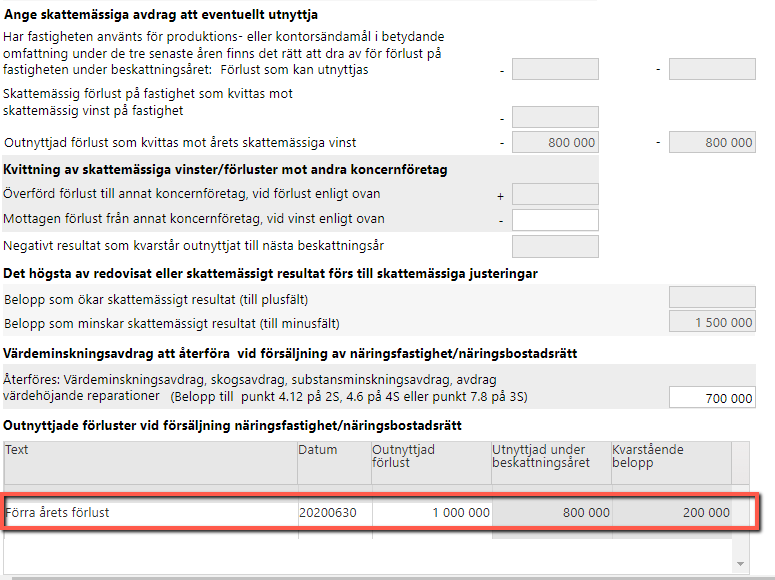
Finns det en outnyttjad förlust sedan tidigare kan den utnyttjas mot den skattemässiga vinsten.
Se tidigare års outnyttjade förluster nedan.
 

5.png


Redovisa förlust

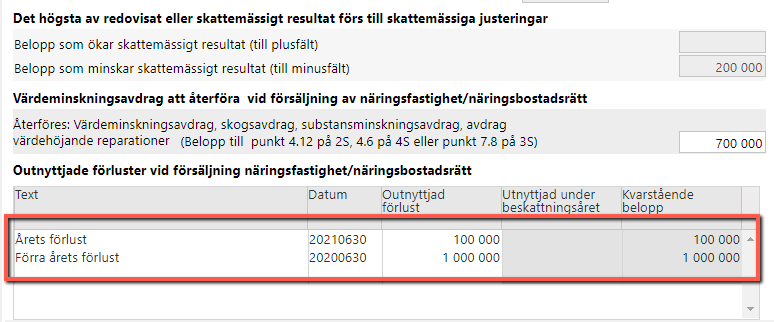
I nedanstående fall kan inte skattemässig förlust utnyttjas under året utan den tillsammans med tidigare förluster hamnar i fastighets ”fållan” och kan utnyttjas mot kommande skattemässiga vinster vid försäljning av fastigheter eller mot koncernbidrag.
 

6.png


Förluster som kan utnyttjas på olika sätt:

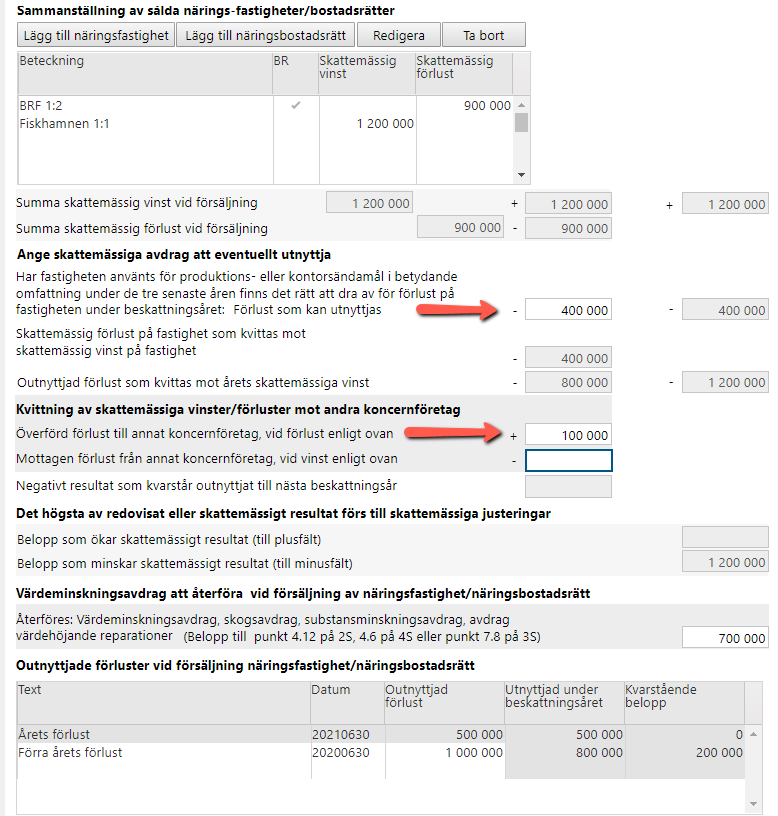
Finns det både skattemässiga vinster och förluster under räkenskapsåret kan förluster utnyttjas upp till de totala skattemässiga vinsterna. I nedanstående fall finns det en fastighet som sålts med förlust. Den fastigheten har använts för kontorsändamål i betydande omfattning under de tre senaste åren. Denna förlust är avdragsgill även om det inte skulle finnas några vinster skattemässigt. (gäller även produktionslokaler).

Övriga förluster kan utnyttjas upp till skattemässiga vinster.

Finns det möjlighet att utnyttja koncernbidrag kan företaget överföra förlusten till ett annat koncernföretag. Tänk på att redovisa detta under skattemässiga justeringar.
 

7.png


Finns det outnyttjade förluster, så överförs de till nästkommande år på bilagan.

Relaterade dokument

Ägare till del av verksamhet - BN6
Dokumentet beskriver BN6, en bilaga för personer med flera verksamheter eller andelar i verksamheter, där varje verksamhet redovisas separat. I BN6 anges tillgångar och skulder vid årets början och slut, med koppling till fastighetsbilagan FN6 vid behov. Andelens procent anges för att fördela tillgångar och skulder korrekt. Flera BN6 kopplas till N6, där gemensamma poster samlas. En funktion för att överföra uppgifter från NE/NEA-blanketter finns på sidan 2 i BN6, vilket underlättar datahantering mellan formulär.
Fastighetsbilaga - FN6
FN6 är en beräkningsbilaga för blankett 2196, N6 eller BN6, använd vid värdering av fastigheter för räntefördelningsunderlag och expansionsfond. Huvudregeln baseras på bokföringsmässigt värde, medan alternativregeln (för fastigheter köpta före 1991) använder taxeringsvärde med omräkningstal. Vid delavyttringar görs justeringar i värdet. FN6 ska bilagekopplas till rätt blankett (BN6 eller N6) med särskilda regler för kopplingar. Alternativregeln kräver hänsyn till värdeminskningsavdrag från tidigare taxeringar.
Latent Skatteskuld i näringsverksamhet - NLS
Bilagan NLS hämtar automatiskt data från dina näringsblanketter och ger en översikt över använda planeringsmöjligheter som räntefördelning, periodiseringsfond och expansionsfond samt visar din uppskjutna skatteskuld. Den innehåller två kolumner för skattesatser: "Reell skattesats" baserad på årets inkomst och "Alternativ skattesats" för att jämföra framtida skatteutfall. Användaren kan manuellt ändra vissa värden och skattesatser för mer exakt skatteskuldsberäkning, som tar hänsyn till inkomstens storlek och skiktgränser.
Specifikationsbilaga till NE/NEA - BNE
Dokumentet är en specifikationsbilaga för enskilda näringsidkare med få transaktioner, som underlättar summering och överföring av intäkter och kostnader till NE/NEA-blanketter. Det beskriver hur bilagan fylls i tre steg: sida 1 för momspliktiga intäkter och kostnader, sida 2 för övriga kostnader och avskrivningar, sida 3 för öppningsbalansräkning vid förenklat årsbokslut. Det förklarar regler för bokföring av tillgångar, skulder och justeringar, inklusive särskilda förenklingar för företag med nettoomsättning under 3 miljoner kronor.
Uppskov kapitalvinst näringsverksamhet - N4
Blankett N4 används som bilaga till inkomstdeklarationer för juridiska och vissa fysiska personer som yrkar uppskov med kapitalvinst vid andelsbyte i näringsverksamhet. Blanketten innehåller avsnitt för uppgifter om avyttrade och mottagna andelar, uppskovsbelopp och återföring. Juridiska personer och vissa fysiska personer, såsom delägare i handelsbolag, ska lämna blanketten. Värden kan överföras från Aktiehanteraren till deklarationsblanketter. Regler gäller för andelsbyte med marknadsmässig ersättning och kontantvederlag max 10%. Uppskovsbelopp redovisas i skattemässiga justeringar i deklarationen.